“资源和市场两头在外”是我国深度参与全球分工、以国内国际双循环配置矿产资源的结构性特征。海外矿业项目连接境外资源禀赋与国内产业需求,其战略意义不仅在于形成境外资产,更在于把潜在资源转化为可持续、可承受、可到达的有效供给。由此,项目竞争应理解为矿权、权益、产能、承购、物流通道和治理规则的综合配置:重大项目波动可能沿产业链传导,中资权益扩张也不必然同步提高保供能力。分析海外项目对资源安全的作用,需要同时考察项目规模、矿种结构、投产时序、成本条件与风险相关性,并明确区分“拥有资源”“控制产出”与“实现交付”三个层次。
把握资源和市场“两头在外”格局,发挥海外矿业项目枢纽作用
资源和市场两头在外是中国式现代化利用全球矿产资源的客观结果。中国式现代化依托完整产业体系和超大规模制造能力参与全球分工,既向世界市场提供工业品,也需要在全球范围内配置矿产资源。
资源配置的国际化并不意味着忽视国内资源开发,而是要求在国内资源禀赋、开采成本、产品质量与产业需求之间形成互补。2025年,我国是全球最大的矿产资源进口国,矿产品贸易总额约占全国商品贸易总额的四分之一,矿产品进口额约占商品进口总额的40%,矿产资源进口逆差约3200亿美元。
海外矿业项目是将资源储量转变为有效供给的核心载体。海外项目处于地质资源与国内供给之间的关键环节,但“储量-产量-权益量-可交付量”之间仍存在逐级转换关系。储量转换为产量,取决于矿石品位、开发成本、许可审批、融资建设及投产爬坡;产量转化为中方可获得的供应,取决于股权安排、公司治理、承购合同和东道国制度;产品能否进入国内产业体系,取决于质量适配、港口铁路、海运仓储与结算条件。
以有效供给衡量境外项目的保供价值。供应数量、价格可承受性和运输稳定性共同构成资源安全的基本维度。有效供给可理解为在特定时期内,满足质量要求、能够依合同获得并顺利交付的产量,评价时还应考虑投产概率、运营可靠性和政策风险。任何单一环节的失效都可能使账面资源优势转化为实际供应缺口。
因此,项目保供价值需要依次经过资源可采性、项目可实现性、产品可用性、权益可兑现性和运输可达性校正,并通过供应中断情景下的恢复时间与替代能力检验其韧性。
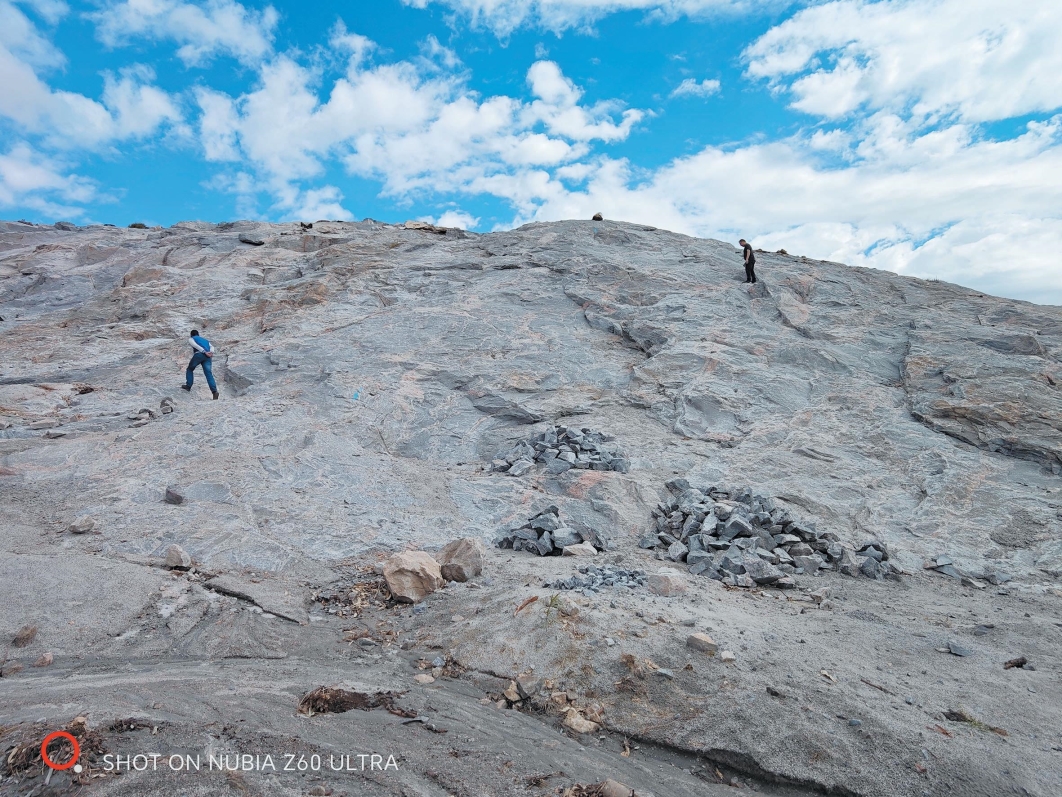
图为地质工作者在马达加斯加开展片麻状花岗岩考察。古阿雷摄
着眼全球矿产资源博弈,强化海外重点项目战略布局
矿产资源领域伟大斗争的核心是在相互依存条件下维护国家发展利益和战略回旋空间。矿产资源领域的战略博弈发生在全球产业链深度交织的条件下,其重点并非脱离合作,而是形成面对外部冲击时的选择能力。能源转型、产业升级与地缘政治变化,使竞争从即期贸易和价格进一步延伸至中长期项目储备、加工能力、物流节点与规则安排。矿产项目通常具有开发周期长、前期投入不可逆和资产专用性强等特点,当前的投资布局会约束未来的供给空间。由于矿山存在10~16年的产能实现期,战略回旋空间必须通过前瞻布局和持续治理积累,而不能仅依赖危机发生后的短期采购。
海外矿业项目是矿产资源博弈的关键。矿权取得可提供未来开发的选择权,但并不自动等于稳定产出;参股使企业进入治理结构,实际影响力仍取决于表决权及关键事项安排;长期承购有助于锁定产量,却仍受价格条款、不可抗力和合同执行条件制约;港口、铁路及仓储建设则会改变供应的可达性。跨境矿业合同难以预先穷尽政策变化、市场波动和运营风险,项目具有典型的不完全契约特征。有效的项目布局应将股权、承购、信息权、争端解决和运输保障作为互补工具,并在投资审查、环保标准、社区治理等制度环节形成可持续的协调能力。
在全球优质资源已被跨国矿业巨头长期布局的现实下,中国要在竞争与合作中开辟空间。
中资企业参与海外矿业项目的数量持续增长、方式日趋多样。中国海外矿山所有权从1999年的40个增长到2022年的1250个,中国企业已在全球40多个国家布局了关键矿产项目,从2015年到2025年完成了95宗海外原材料项目并购交易,远超美国的59宗和欧盟的45宗。企业应根据矿种特征和东道国条件,在股权投资、联合开发、长期承购、技术服务与基础设施合作之间选择适当组合。国家层面则需完善风险预警、海外利益保护、融资支持和多边合作机制。只有统筹企业商业逻辑、国家战略需求与东道国的就业、环境和产业发展诉求,项目布局才具备长期可持续性。
聚焦海外项目风险与供需匹配,提升国家资源安全保障能力
重大项目波动冲击全球矿业市场,影响供应链稳定。全球矿产资源分布不均,多种资源和产量分布集中,重大项目在全球供应中占据重要地位。2025年,全球前十大铁、铜、铝、锂、钴和镍矿产量占比分别为39.5%、21.8%、53.7%、57.1%、68.1%和82.6%,在全球市场发挥重要作用。中国作为全球最大矿产消费国和贸易国,矿产资源进口集中度高,海外重大项目波动沿产业链逐级传导对国内供应产生冲击。我国矿产进口来源高度集中,海外重大项目若因事故、政策调整、出口限制或运输中断而减产,影响可能先表现为现货价格和运费上升,再传导至国内冶炼、加工及终端制造环节,影响面远超项目本身的经济损失。
中资项目权益和资源保障能力快速增长,同时面临多重风险。中资企业通过独资、控股、参股及承购等方式扩大了海外资源布局,但权益扩张的安全效应具有条件性。截至2025年3月底,处于活跃运营状态的中国矿业企业独资或控股的海外矿业项目总计455个,。然而,权益规模的快速扩张并未消除系统性风险。资源民族主义情绪持续升温,东道国日益倾向于通过加征资源税、强制政府参股、施加本地化义务等迂回手段实现资源控制。ESG合规壁垒、价值观导向的供应链排斥等新型制度性风险正在深刻重塑投资规则。中资项目虽然实现了权益的快速增长,但获取不等于可控,可控不等于可持续,从权益矿到有效供给之间仍存在制度、通道和运营层面的多重折减。
中国在全球项目的权益应当与中国资源需求相匹配。中国在全球项目的权益布局需要实现规模、结构、时序和风险四个维度的动态匹配。
在规模维度上,应结合国内消费量、已有供应来源和成本曲线,稳步推进铁、铜等大宗矿产的优质项目;在结构维度上,应针对锂、钴、镍等矿产识别上游供给与下游加工之间的瓶颈,同时关注替代技术和再生资源;在时序维度上,应建立在产、在建和待开发项目梯队,使项目投产节奏与需求变化相适应;在风险维度上,应以多国别、多项目、多通道和多合作模式降低共同冲击,尤其要检验项目之间的政策和物流风险相关性。将海外项目权益与国内需求进行系统匹配,是贯彻国家矿产资源安全保障、构建平急结合和长短协同资源保障体系的重要路径。

 会员登录